Paysend: Envía dinero

Capturas de pantalla
Detalles
- Valoración
- 504.00 reseñas
- Versión
- 4.9.22
- Desarrollador
- Paysend Technology Limited
Análisis de Norviv
Cuando necesito enviar dinero al extranjero sin convertir la operación en un trámite interminable, Paysend: Envía dinero me parece una opción bastante directa para empezar. Es una aplicación de finanzas desarrollada por Paysend Technology Limited, gratuita y pensada para transferencias internacionales. Su propuesta resulta especialmente interesante si la persona que recibe el dinero está en otro país y quiero tener claro cuánto estoy enviando antes de confirmar.
La aplicación está orientada a transferencias hacia más de 170 países, con tarifas bajas y fijas como idea central. Esa promesa no significa que cualquier operación vaya a costar exactamente lo mismo: el importe final puede depender del destino, la moneda y la forma de pago elegida. Aun así, frente a alternativas más tradicionales, agradezco que el coste aparezca dentro del flujo de la transferencia en lugar de obligarme a calcularlo por separado.
En mi experiencia, lo mejor de Paysend no es que intente convertirse en una cuenta bancaria completa, sino que concentra una tarea concreta: mandar dinero a otra persona o a otro destino internacional desde el móvil. La aplicación tiene una valoración media de 4,6 y supera los diez millones de instalaciones, señales de que ha encontrado un público amplio. Eso sí, una cifra alta de usuarios no sustituye a revisar cada pantalla antes de confirmar una operación.
Qué esperar antes de hacer la primera transferencia
Al abrirla por primera vez, conviene pensar en Paysend como una herramienta para mover dinero, no como un sustituto automático de todas las soluciones financieras. Si buscas una cuenta para guardar ahorros, gestionar recibos o controlar gastos diarios, probablemente necesitarás otra aplicación. Si tu objetivo es enviar una cantidad concreta a alguien que vive fuera, el enfoque resulta mucho más claro.
La descarga no tiene coste y la clasificación PEGI 3 indica que no está planteada como una aplicación restringida por edad en el sentido habitual de los contenidos digitales. Eso no elimina las responsabilidades de usar un servicio financiero: hay que revisar los datos del destinatario, la moneda y el importe con calma. Yo evitaría hacer una transferencia mientras voy con prisa, sobre todo si el dinero debe llegar a un familiar que lo necesita ese mismo día.
El primer punto que revisaría es el país de destino. No basta con saber el nombre de la persona; también importa seleccionar correctamente dónde recibirá el dinero. Una transferencia internacional puede parecer sencilla, pero un destino equivocado cambia la moneda, la ruta y posiblemente el coste mostrado. Mi consejo es tener a mano el nombre exacto del destinatario y los datos que la aplicación solicite antes de comenzar.
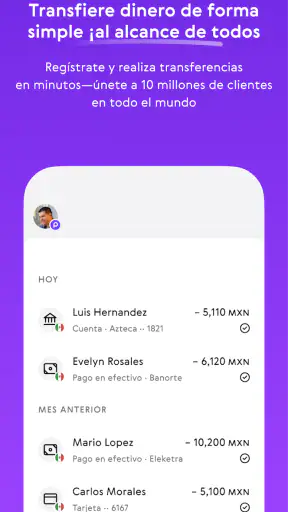
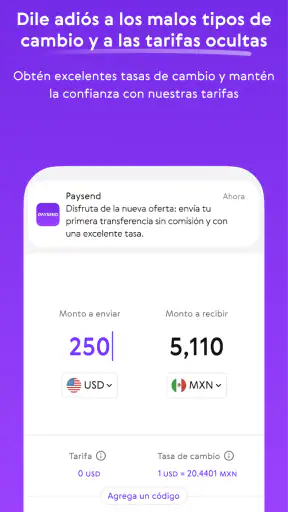
También es importante distinguir entre la cantidad que quiero enviar y la cantidad que la otra persona recibirá. Son dos cifras distintas cuando intervienen una conversión de moneda o una tarifa. Paysend ayuda a visualizar esa diferencia durante el proceso, pero yo no pulsaría el botón final hasta comprobar ambas. Este pequeño hábito evita el error más común: pensar que el importe escrito al principio coincide automáticamente con el importe recibido.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
La configuración inicial sin complicarse
La versión actual es la 4.9.22 y funciona desde Android 7.1. En un teléfono compatible, el comienzo se siente más parecido al de una aplicación de pagos que al de una plataforma bancaria pesada. Hay que seguir el registro y completar las comprobaciones que aparezcan en pantalla. No intentaría saltarme pasos ni introducir datos aproximados, porque una discrepancia puede frenar una operación posterior.
Para preparar el primer envío, recomiendo hacerlo en un momento tranquilo y con una conexión estable. Si estás usando datos móviles en una zona con mala cobertura, una pantalla podría tardar en actualizarse justo cuando estás revisando el resumen. No es un problema exclusivo de Paysend, pero en una transferencia conviene reducir cualquier fuente de confusión. Una vez creada la cuenta, revisaría el perfil y dejaría claro qué método de pago quiero utilizar antes de iniciar el envío.
Un detalle práctico es no empezar por una transferencia urgente. La primera operación sirve para familiarizarse con el orden de las pantallas: elegir destino, indicar importe, revisar conversión y costes, añadir o seleccionar al destinatario y confirmar. Si lo haces con una cantidad que puedas revisar sin presión, entenderás mejor el recorrido y tendrás menos posibilidades de equivocarte cuando llegue el momento importante.
El nombre del desarrollador, Paysend Technology Limited, aparece asociado al servicio y ayuda a distinguir la aplicación legítima de posibles imitaciones. Yo comprobaría siempre que la aplicación instalada corresponde a ese desarrollador antes de introducir información personal o financiera. Es una precaución sencilla, especialmente si encuentras resultados parecidos al buscar una aplicación para enviar dinero.
Cómo llegar a un primer resultado satisfactorio
Para mí, una primera transferencia bien hecha empieza antes de abrir el teclado numérico. Confirmo con el destinatario el país, la moneda que espera y los datos necesarios para recibir el dinero. Después abro Paysend, selecciono el destino correcto y escribo el importe. La pantalla de resumen es el punto donde más atención pongo: ahí reviso cuánto se descuenta, qué cantidad se convierte y qué recibirá la otra persona.
Si el coste mostrado no encaja con lo que esperaba, no sigo adelante por inercia. Prefiero salir del proceso y revisar si he elegido otra moneda o un método diferente. Las tarifas bajas y fijas son atractivas, pero la palabra “bajas” no debe convertirse en una razón para ignorar el desglose. El precio real de una operación se entiende mejor mirando el resultado completo, no solo el importe anunciado al inicio.
Una vez confirmada la transferencia, guardaría el comprobante o al menos anotaría los datos de la operación. No lo hago porque espere un problema, sino porque facilita responder a una pregunta muy habitual del destinatario: cuánto se envió y desde cuándo está en camino. Si la aplicación muestra un estado de la operación, lo consultaría desde el propio historial en lugar de iniciar otra transferencia por miedo a que la primera no haya salido.
Este es uno de los consejos menos evidentes para quien empieza: no repitas una transferencia solo porque el destinatario todavía no la ve. Primero comprueba el estado, el destino y el método utilizado. En los pagos internacionales puede existir una diferencia entre que el envío haya sido iniciado y que el receptor pueda disponer del dinero. Crear una segunda operación sin verificar la primera puede terminar en un pago duplicado.
Imaginemos una situación cotidiana. Un familiar que vive en otro país necesita dinero para una compra concreta y te escribe mientras estás trabajando. Yo abriría Paysend, confirmaría por mensaje el país y la cantidad que necesita, y prepararía el envío sin fiarme únicamente de una conversación antigua. Antes de confirmar, compararía el importe que sale de mi bolsillo con el que recibirá. Después le avisaría de que la operación se ha iniciado y conservaría el resumen para consultar el estado.
Las dudas que suelen aparecer en las pantallas
La primera confusión habitual es creer que “enviar dinero” siempre significa que el destinatario recibe exactamente la misma moneda. En una transferencia internacional puede haber conversión, así que el importe enviado y el importe recibido deben leerse por separado. Si tu familiar necesita una cantidad determinada en su moneda local, empieza por esa necesidad y no por una cifra redonda en tu propia moneda.
Otra duda frecuente tiene que ver con las tarifas. Que Paysend destaque las tarifas bajas y fijas no significa que debas comparar solo el cargo visible. La conversión también influye en el resultado final. Para decidir si te conviene, yo compararía la cantidad que recibe la otra persona, no únicamente el coste que aparece junto al botón de confirmación. Una alternativa con una tarifa aparentemente menor puede ofrecer una conversión menos conveniente, y también puede ocurrir al revés.
También puede surgir la pregunta de si la aplicación sirve para cualquier tipo de pago. Yo la utilizaría para transferencias personales y casos claros, como ayudar a un familiar o enviar dinero a alguien conocido. No la trataría como un canal para pagar a desconocidos que me contactan por internet, ni como una solución para resolver una compra dudosa. La rapidez de una herramienta no compensa enviar fondos a un destinatario cuya identidad no has comprobado.
Si el receptor pregunta por qué aún no dispone del dinero, lo sensato es revisar el estado de la operación y los datos introducidos. Comprueba primero el nombre, el país y la moneda; después revisa si el envío aparece como completado, pendiente o con alguna acción adicional. No cambiaría datos importantes a mitad del proceso sin entender qué efecto tienen. En caso de duda, conservaría la referencia de la operación para poder explicar con precisión lo ocurrido.
Un punto que puede generar fricción es la verificación de identidad o de información durante el registro y el envío. En servicios financieros es normal que una aplicación pida comprobaciones, pero el momento puede resultar incómodo si solo querías hacer una transferencia rápida. Mi recomendación es completar el perfil antes de que aparezca una urgencia. Así descubres cualquier paso pendiente cuando todavía tienes tiempo para resolverlo.
Cuándo Paysend encaja mejor que las alternativas
Comparada con una transferencia bancaria internacional tradicional, Paysend me parece más cómoda para una operación puntual desde el teléfono. La interfaz está enfocada en el envío y presenta el coste dentro del recorrido, mientras que un banco puede repartir la información entre varias pantallas o conceptos. Para alguien que manda dinero a familiares en otro país de vez en cuando, esa sencillez puede pesar más que tener todas las funciones de una banca completa.
Frente al efectivo enviado mediante un establecimiento físico, la aplicación evita desplazamientos y permite preparar la operación desde casa. Esa ventaja pierde importancia si el destinatario necesita recoger dinero en un lugar específico y no puede recibirlo por la vía disponible en Paysend. Por eso no la elegiría automáticamente: primero comprobaría que el método de recepción encaja con la situación de la persona que está al otro lado.
También la compararía con otras aplicaciones de remesas antes de decidir. Paysend puede ser atractiva cuando el país de destino está incluido y el desglose resulta competitivo, pero una alternativa puede convenir más si ya tienes allí un historial, una cuenta vinculada o una forma de recepción que la otra aplicación maneja mejor. No hay una ganadora universal; el destino, la moneda y la urgencia cambian la respuesta.
Para transferencias frecuentes de importes elevados, dedicaría más tiempo a comparar. Una tarifa fija puede ser interesante en un envío pequeño, pero su peso relativo cambia cuando la cantidad aumenta o cuando la conversión representa una parte importante del coste. Para pagos empresariales, nóminas o movimientos que requieren documentación contable específica, buscaría una solución especializada en lugar de asumir que una aplicación de remesas personales cubre todas esas necesidades.
Detalles útiles para usarla con más seguridad
Mi primera recomendación avanzada es crear un pequeño ritual de comprobación antes de cada envío: destinatario, país, moneda, importe que sale, importe que llega y coste total. Parece básico, pero separa la intención de la operación real. Hacerlo siempre en el mismo orden reduce los errores causados por mensajes incompletos o por datos guardados de una transferencia anterior.
La segunda es no confundir un destinatario conocido con unos datos correctos. Puedes haber enviado dinero a la misma persona antes y aun así seleccionar un destino equivocado o utilizar información desactualizada. Yo pediría al receptor que confirme los datos cada vez que cambie de país, cuenta o forma de recibir el dinero. La familiaridad no debe sustituir a la revisión.
La tercera es utilizar el historial como herramienta de control, no solo como archivo. Después de una operación, comprobaría que el importe y el destinatario coinciden con lo que esperaba. Si compartes gastos con otra persona, ese registro también ayuda a mantener una conversación clara sin depender de la memoria. Y si detectas algo extraño, es mejor revisarlo pronto que dejarlo pasar varias semanas.
Hay además un equilibrio entre rapidez y prudencia. La aplicación está diseñada para que el envío no se sienta pesado, pero una interfaz sencilla puede hacer que confirmes demasiado deprisa. Yo desactivaría el impulso de pulsar “enviar” mientras respondo mensajes o hago varias cosas a la vez. En finanzas, un minuto extra de atención vale más que la sensación de terminar cuanto antes.
Quién debería elegirla y quién debería buscar otra cosa
La recomendaría a quien necesita mandar dinero internacional de forma ocasional, quiere hacerlo desde el móvil y prefiere ver el coste antes de confirmar. También puede ser una buena puerta de entrada para alguien que nunca ha utilizado una aplicación de remesas, porque el objetivo principal se entiende rápido. La edad de contenido PEGI 3 refleja su carácter general, aunque el uso financiero sigue requiriendo responsabilidad por parte del titular de la cuenta.
No la elegiría como única herramienta si tu prioridad es administrar un presupuesto completo, pagar facturas, invertir o mantener varias cuentas bancarias en un mismo lugar. Tampoco sería mi primera opción si el destinatario solo puede recibir dinero mediante un canal concreto que Paysend no ofrece para su situación. En esos casos, una entidad bancaria o un servicio de remesas con una red de recepción diferente puede resultar más adecuado.
Quien valore una atención presencial también debería pensarlo bien. Paysend está pensada para resolver el proceso desde una aplicación, y ese modelo beneficia a quien se maneja cómodamente con el móvil. Si prefieres hablar con una persona antes de cada operación o necesitas ayuda para interpretar cada paso, una oficina física puede darte más tranquilidad, aunque probablemente sea menos ágil.
Mi forma recomendada de continuar después del primer envío
Una vez completada la primera operación, no empezaría a enviar dinero automáticamente cada mes. Primero comprobaría que el receptor recibió la cantidad esperada y que el coste coincidió con el resumen. Esa confirmación práctica te dice más sobre si la aplicación encaja contigo que cualquier descripción breve. Si todo funciona bien, entonces sí tiene sentido repetir el proceso con el mismo nivel de revisión.
Para pagos recurrentes, mantendría una nota personal con el destino, la moneda y la cantidad habitual, pero la usaría solo como recordatorio. Antes de cada envío volvería a verificar los datos dentro de Paysend. Las circunstancias pueden cambiar y una plantilla mental no debe convertirse en una confirmación ciega. Esta precaución es especialmente útil cuando envías dinero a varios países o a más de un familiar.
También revisaría la aplicación cuando haya una actualización disponible, sobre todo porque la versión instalada puede cambiar la ubicación de algunas opciones. No actualizaría justo antes de una transferencia urgente si puedo evitarlo; prefiero hacerlo con tiempo y comprobar que sigo encontrando el historial, el resumen y la información del destinatario. Es una pequeña decisión que reduce sorpresas en el peor momento.
Después de probarla, mi opinión es favorable, pero no incondicional. Paysend ofrece un camino razonablemente claro para las transferencias internacionales y resulta más cómoda que muchas alternativas tradicionales cuando la operación es personal y puntual. Su verdadero valor está en poder revisar el envío desde el teléfono, no en prometer que todas las situaciones financieras caben en una sola aplicación.
Si vas a instalarla, mi consejo final es que prepares primero los datos del destinatario, hagas la primera transferencia sin prisa y leas el resumen completo antes de confirmar. La mejor experiencia con Paysend llega cuando aprovechas su sencillez sin convertirla en exceso de confianza. Para enviar dinero a más de 170 países desde una herramienta gratuita y centrada en esa tarea, merece una prueba; para necesidades bancarias más amplias o casos complejos, conviene complementarla o elegir otra solución.
Preguntas frecuentes
01¿Qué es Paysend: Envía dinero y para qué sirve?
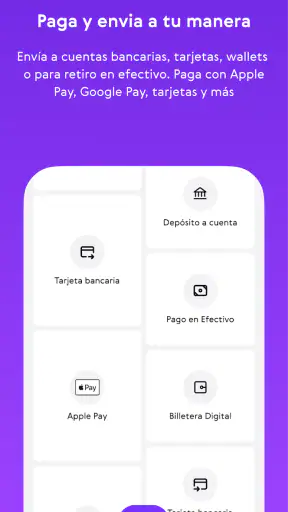
Paysend: Envía dinero es una aplicación diseñada para realizar transferencias internacionales desde el teléfono móvil. Permite enviar fondos a personas de otros países utilizando distintos métodos de recepción, como cuentas bancarias, tarjetas o servicios disponibles según el destino. Su utilidad principal es centralizar el proceso, mostrar los costes antes de confirmar y facilitar el seguimiento de cada operación.
02¿Paysend es seguro para enviar dinero al extranjero?
La aplicación incorpora medidas habituales de seguridad financiera, como cifrado, verificación de identidad, autenticación y avisos relacionados con la actividad de la cuenta. Aun así, ningún servicio está completamente libre de riesgos. Antes de enviar dinero conviene comprobar cuidadosamente los datos del destinatario, descargar la app desde una tienda oficial y no compartir contraseñas, códigos de verificación ni información bancaria por mensajes sospechosos.
03¿Cuánto cuesta enviar dinero con Paysend y qué tipo de cambio aplica?
El coste depende del país de origen, el destino, la cantidad enviada y el método de pago o recepción seleccionado. Paysend normalmente muestra las comisiones, el importe que recibirá el destinatario y el tipo de cambio antes de finalizar la transferencia. Es recomendable revisar la pantalla de confirmación, ya que pueden existir diferencias entre opciones y posibles costes aplicados por bancos o proveedores externos.
04¿Cuánto tarda una transferencia realizada desde Paysend?
El tiempo de entrega varía según el país, la entidad receptora, el método elegido y las comprobaciones de seguridad necesarias. Algunas transferencias pueden completarse rápidamente, mientras que otras tardan más durante fines de semana, festivos o cuando requieren una revisión adicional. La aplicación suele mostrar una estimación y permite consultar el estado de la operación desde el historial de transferencias.
05¿Qué documentos o requisitos hacen falta para utilizar Paysend?
Para registrarse normalmente se necesita un número de teléfono o correo electrónico, además de información personal básica y un método de pago válido. Dependiendo del importe, del país y de las normas contra el fraude y el blanqueo de capitales, Paysend puede solicitar una verificación de identidad mediante documento oficial, datos adicionales o comprobaciones sobre el origen de los fondos. Los requisitos pueden cambiar según la región.


